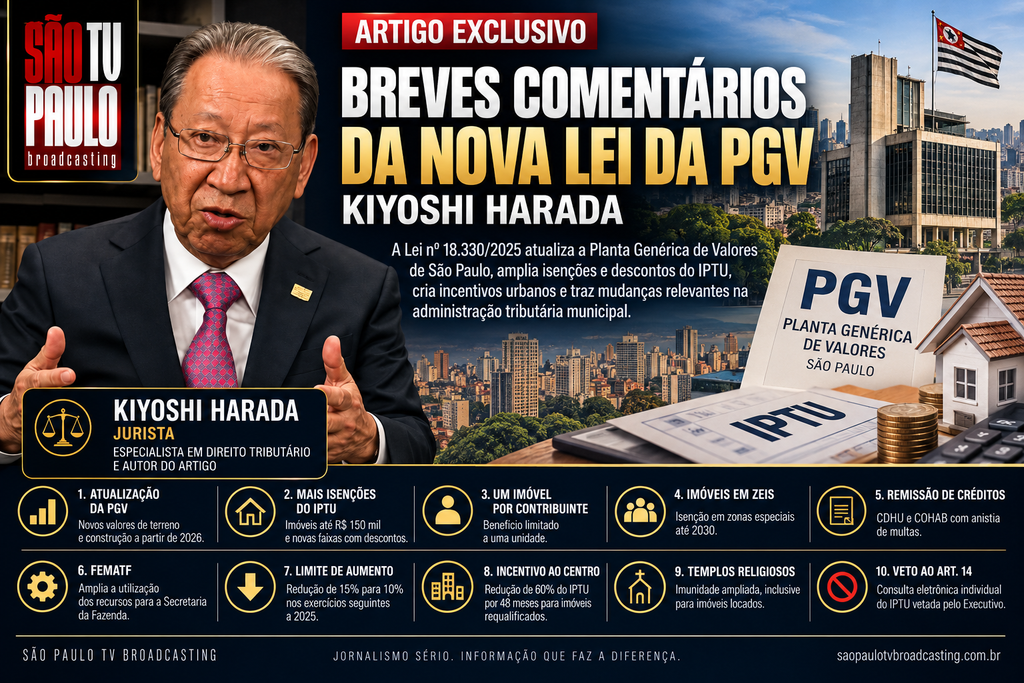
Jurista Kiyoshi Harada | Harada
A Lei nº 18.330, de 11 de novembro de 2025, promove alterações significativas na legislação tributária do Município de São Paulo, centradas na atualização da Planta Genérica de Valores – PGV – para o exercício de 2026, além de instituir e ampliar benefícios fiscais relativos ao IPTU e introduzir modificações na legislação da administração tributária municipal. Vejamos as pri8ncipais modificações.
a) Atualização da Planta Genérica de Valores
O art. 1º determina que, a partir de 1º de janeiro de 2026, passam a vigorar novos valores unitários de metro quadrado de construção e de terreno, constantes dos Anexos I e II da lei, para fins de apuração do valor venal dos imóveis tributados pelo IPTU.
Contudo, essa atualização deve ser examinada conjuntamente com os mecanismos de isenção e de desconto estabelecidos pela própria Lei nº 18.330/2025.
b) Ampliação das hipóteses de isenção do IPTU
Nos termos dos arts. 2º e 3º ficam isentos, a partir de 2026, os imóveis construídos com valor venal de até R$ 150.000,00, bem como determinados imóveis residenciais com valor venal superior a R$ 150.000,00 e igual ou inferior a R$ 260.000,00.
Em relação aos imóveis situados nas faixas imediatamente superiores, a lei substitui a isenção integral por descontos calculados mediante fórmulas expressamente previstas no art. 3º.
c) Limitação do benefício a um imóvel por contribuinte
De conformidade com o art. 4º, as isenções e os descontos somente podem ser concedidos a um único imóvel por contribuinte. A lei também exclui unidades autônomas tributadas como garagem e estacionamentos comerciais.
d) Benefícios para imóveis situados em ZEIS
O art. 6º acrescenta os arts. 2º-A e 3º-A à Lei nº 14.865/2008. O primeiro concede isenção de IPTU a determinados imóveis residenciais localizados em Zonas Especiais de Interesse Social – ZEIS 1 a ZEIS 5, observadas as condições previstas na própria norma.
O benefício alcança fatos geradores ocorridos até 31 de dezembro de 2030, representando utilização da tributação imobiliária como instrumento de política urbana e habitacional. O art. 7º, por sua vez, determina a remissão de créditos de IPTU relacionados a imóveis que se enquadrem na nova hipótese de isenção.
e) Remissão de créditos da CDHU e da COHAB
A Lei sob comento promove também a remissão de créditos tributários de IPTU, bem como anistia de multas, relativos à CDHU e à COHAB-SP, nos termos do novo art. 26 da Lei nº 17.719/2021.
A remissão opera de ofício e alcança créditos constituídos ou a constituir relativos aos fatos geradores ocorridos até a entrada em vigor da lei, sem restituição de valores anteriormente pagos.
f) Ampliação da utilização dos recursos do FEMATF
Outro ponto importante da lei sob análise está no art. 5º. Ele amplia significativamente a destinação dos recursos do Fundo Especial para a Modernização da Administração Tributária e da Administração Fazendária – FEMATF, permitindo seu emprego para financiar integralmente as despesas da Secretaria Municipal da Fazenda, inclusive despesas correntes e de investimento.
Todavia, a própria norma exclui despesas com remuneração de pessoal e determinados benefícios funcionais. Também estabelece que o superávit financeiro do Fundo que exceder em 20% as despesas empenhadas no exercício anterior deverá ser transferido para a conta única do Tesouro Municipal, até o encerramento do exercício seguinte.
g) Redução do limite de aumento do IPTU
O art. 10 modifica o art. 9º da Lei nº 15.889/2013 para reduzir, de 15% para 10%, a partir dos exercícios subsequentes a 2025, o percentual aplicável nos casos abrangidos pela regra de limitação do aumento do IPTU.
h) Incentivo à requalificação do Centro
O art. 12 cria o art. 16-B da Lei nº 17.577/2021, concedendo redução de 60% do IPTU pelo prazo de 48 meses para determinados imóveis localizados no perímetro do programa, quando tenham sido objeto de reforma ou requalificação.
Trata-se de utilização do IPTU com finalidade ordinatória para recuperação do centro velho da cidade.
i) Imunidade dos templos religiosos
O art. 13 disciplina a imunidade do IPTU dos templos de qualquer culto quando a entidade religiosa é locatária do imóvel, estabelecendo que a proteção alcança determinadas áreas vinculadas às atividades religiosas ou sociais.
A norma inclui, entre outras hipóteses, imóveis explorados comercialmente pela própria entidade religiosa, desde que os recursos sejam revertidos para a atividade religiosa, além de estacionamentos, salas de estudo, escritórios, casas paroquiais e pastorais e construções anexas relacionadas às atividades da entidade.
j) Veto ao art. 14
O art. 14 vetado previa a criação, a partir de 2029, de mecanismo eletrônico destinado à consulta dos valores individuais do IPTU decorrentes da atualização da PGV.
Nas razões do veto, o Executivo alegou dificuldades técnicas, custos de desenvolvimento, ausência de estudo de impacto orçamentário e financeiro e possível necessidade de interrupção temporária do processamento do IPTU.
Acrescente-se que não é função da lei disponibilizar valor em concreto do IPTU de cada imóvel. A lei deve tão somente oferecer parâmetros objetivos para o cálculo do imposto.
Conclusão
A Lei nº 18.330/2025 possui alcance bem mais amplo que uma simples atualização da Planta Genérica de Valores. Ela combina alteração da base de cálculo do IPTU, ampliação de isenções, concessão de descontos, remissão de créditos, incentivos à habitação e à requalificação urbana, disciplina da imunidade dos templos e alterações na estrutura financeira da administração tributária municipal, inserindo-se como instrumento de política urbana, habitacional e de ordenamento do território.