


Em entrevista exclusiva à São Paulo TV Broadcasting, um dos mais experientes juristas brasileiros apresenta sua avaliação sobre a Reforma Tributária, a segurança jurídica, a autonomia dos municípios e os desafios que contribuintes e empresas enfrentarão com o novo sistema.
Abertura da reportagem
A Reforma Tributária brasileira representa uma das mais significativas transformações na estrutura de arrecadação do país nas últimas décadas. Aprovada por meio da Emenda Constitucional nº 132/2023 e regulamentada, em parte, pela Lei Complementar nº 214/2025, a mudança estabelece novas regras para a tributação sobre o consumo e inaugura um período de transição que exigirá adaptações dos governos, das empresas, dos profissionais do Direito e de milhões de contribuintes.
Mas, além das promessas de simplificação e eficiência, permanecem questões fundamentais: o novo sistema respeitará os princípios constitucionais? A carga tributária poderá aumentar? Os municípios preservarão sua autonomia financeira? E qual será o impacto da reforma sobre a atividade econômica, os investimentos, o emprego e o orçamento das famílias brasileiras?
Para examinar essas questões, a São Paulo TV Broadcasting apresenta uma entrevista exclusiva com o professor Kiyoshi Harada, jurista de reconhecida trajetória na advocacia, no ensino jurídico e na produção acadêmica brasileira.
Ao longo de dez perguntas, o professor aborda temas que estão no centro das discussões nacionais, como a alíquota da Contribuição sobre Bens e Serviços (CBS), a implantação do Imposto sobre Bens e Serviços (IBS), o mecanismo de split payment, a tributação dos dividendos, o pacto federativo e a possibilidade de ampliação dos conflitos judiciais decorrentes da reforma.
Com a independência intelectual que caracteriza sua produção jurídica, Harada apresenta uma análise crítica das mudanças legislativas, defendendo a necessidade de preservar os direitos dos contribuintes e de assegurar que a arrecadação tributária esteja efetivamente comprometida com o interesse público.
Kiyoshi Harada: uma trajetória dedicada ao Direito brasileiro
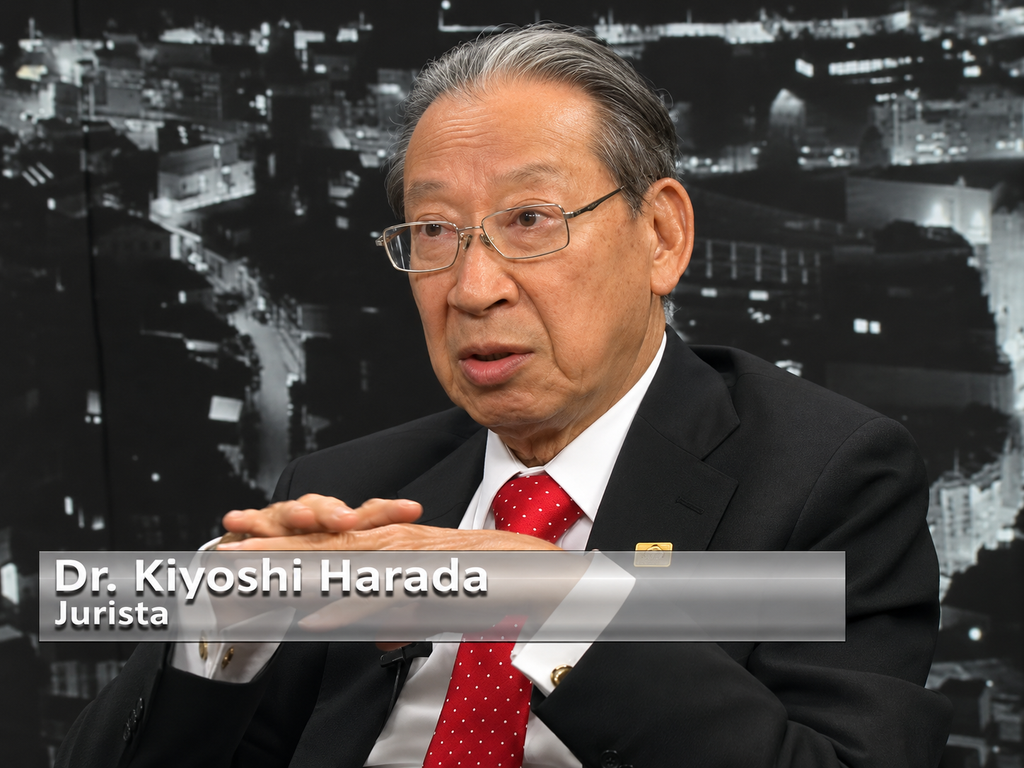
O professor Kiyoshi Harada é advogado, professor, escritor e especialista em Direito Tributário e Financeiro, com mais de cinco décadas de atuação profissional.
Formado pela Faculdade de Direito da Universidade de São Paulo em 1967, especializou-se em Direito Tributário e Ciência das Finanças pela mesma instituição e obteve o título de mestre em Direito pela Universidade Paulista (UNIP).
Na administração pública, exerceu importantes funções jurídicas, entre elas a de procurador-chefe da Consultoria Jurídica do Município de São Paulo e diretor do Departamento de Desapropriações da Prefeitura.
É sócio-fundador do escritório Harada Advogados Associados e membro da Academia Paulista de Letras Jurídicas, onde ocupa a cadeira nº 20, cujo patrono é Ruy Barbosa Nogueira. Integra também a Academia Paulista de Direito e a Academia Brasileira de Direito Tributário.
Sua produção intelectual compreende dezenas de livros e centenas de artigos e monografias. Entre suas obras de referência está Direito Financeiro e Tributário, cuja 36ª edição consta do catálogo de publicações da Academia Paulista de Letras Jurídicas em 2026. O professor também publicou estudos específicos sobre a Reforma Tributária instituída pela Emenda Constitucional nº 132/2023.
A direção atual divulgada pela Academia Paulista de Letras Jurídicas o identifica como primeiro vice-presidente da instituição. Sua trajetória reúne experiência na administração pública, na advocacia privada, no ensino e na pesquisa jurídica. Harada+3
É com essa experiência que o professor Kiyoshi Harada participa desta entrevista especial, examinando as consequências da Reforma Tributária para o Estado brasileiro, os setores produtivos e a sociedade.
Entrevista exclusiva — 10 perguntas ao professor Kiyoshi Harada
Nota editorial: as dez perguntas e respectivas respostas estão reproduzidas integralmente, conforme o material original fornecido, sem correções ortográficas, alterações de conteúdo ou ajustes nas manifestações do entrevistado. As opiniões expressas são de responsabilidade do entrevistado.
01 — FUNDAMENTOS CONSTITUCIONAIS
Professor Kiyoshi Harada, a Emenda Constitucional nº 132/2023 promoveu uma das mais profundas transformações do sistema tributário brasileiro desde a Constituição de 1988. Considerando sua experiência acadêmica e sua trajetória na advocacia pública e privada, o senhor entende que a reforma preservou adequadamente os princípios da legalidade, da capacidade contributiva, da segurança jurídica e do federalismo fiscal, ou existem pontos estruturalmente vulneráveis que poderão provocar futuros questionamentos perante o Supremo Tribunal Federal?
R: A reforma tributária implantada pela EC nº 132/2023 não atingiu nenhum dos três plilares em que supostamente se fundamentou: simplicidade, eficiência e neutralidade fiscal.
Despejou 491 novas normas constitucionais complexas, dúbias, confusas e conflitantes comprometendo a eficiência do sistema tributário. Contém um anexo onde foram inseridos infindáveis produtos isentos e com reduções de alíquotas de 30%, 40%, 50% e 60% quebrando a neutralidade fiscal. Rompeu o princípio federativo protegido em nível de cláusula pétrea e afrontou o direito orçamentário retirando do controle e fiscalização os fantásticos gastos do Comitê Gestor que se apropria diretamente na fonte de 50% do produto de arrecadação do IBS a partir de 2027, sem prejuízo da apropriação de 60% do produto de arrecadação previsto no ano experimental de 2026.
02 — ALÍQUOTA DA CBS E TRANSPARÊNCIA FISCAL
O Tribunal de Contas da União calculou uma alíquota de referência de 11,3% para a CBS, enquanto o Ministério da Fazenda apresentou projeções distintas de tributação efetiva. Sob a perspectiva do Direito Financeiro e da transparência fiscal, quais critérios jurídicos e econômicos devem orientar a definição dessa alíquota? O contribuinte dispõe hoje das informações necessárias para avaliar se a promessa de neutralidade arrecadatória será efetivamente respeitada?
Contexto: debate realizado em 17 de novembro na Comissão de Assuntos Econômicos do Senado.
Senado Notícias
R: A fixação da alíqyuota da CBS em 11,3% está a sinalizar que estamos diante do mais caro imposto incidente sobre o consumo, sem paralelo no mundo. Somente agora a sociedade em geral tomou consciência disso, mas nos dios de 2024 quando comentamos artigo por artihgo os dispositivos consstituicionais da reforma tributária já apontávamos o novo imposto sobre o consumo como sendo o mais alto do planeta.
O contribuinjte não dispõe de informações necessárias para avaliar se a promessa de neutralidade fisca será efetivamente respeitada. Nem é preciso, pois a fantástica quantidade de produtos e serviços desonerados total ou parcialmente fala por si própio.
03 — TRANSIÇÃO E SEGURANÇA JURÍDICA
A substituição de tributos tradicionais por um sistema de IVA dual exigirá profunda adaptação legislativa, administrativa, contábil e tecnológica. Diante da complexidade dessa transição, quais são os principais riscos jurídicos para os contribuintes, especialmente em relação à interpretação das novas normas, à apropriação de créditos e à convivência temporária entre dois sistemas tributários? Seria juridicamente mais prudente rever determinados prazos de implementação?
R: Primeiramente, cabe corrigir a denominação do imposto uti8lizado comumente pela mídia. Não se trata de IVA, um imposto de fácil operacionalização. Os reformadores fizeram questão de substitui8r o IVA pelo IBS com conceito vago, nebuloso e impreciso que tem por limite o céu. A esperança era a de que a Lei Complementar que instituir o IBS definisse o fato gerador do IBS de forma clara para oferecer segurança jurídica. Mas isso não aconteceu com o advento da LC
nº 214/2025 que criou o novo imposto, pelo que a insegurança jurídica levará muitos a buscar o Poder Judiciário para se livrarem de imposto escorchante.
É imperativo que essa reforma seja revista antes de sua entrada em vigor, como iria acontecer na hipótese de vitória do Senador Flavio Bolsonaro.
04 — BOA-FÉ DO CONTRIBUINTE E RESPONSABILIDADE DO FISCO
A Receita Federal afirmou que pretende privilegiar a orientação e a correção de erros cometidos de boa-fé durante a implementação da reforma. Considerando o princípio da legalidade tributária e as garantias do devido processo administrativo, quais instrumentos normativos deveriam assegurar que o contribuinte não seja penalizado por falhas decorrentes da complexidade ou de interpretações divergentes do próprio Fisco?
Contexto: declarações do secretário da Receita Federal, Robinson Barreirinhas, em 17 de novembro.
Agência Brasil
R: Até a completa dominação pelos contribuintes com novas ferramentas para a implementação do complicado IBS a Receita Federal deverá agir com cautla como vem afirmando deixando de impor autos de infração a menos que o exame de cada caso revele má-fé do contribuinte. Creio que um ano de período experimental não será suficiente para o contribuinte passar a operar simultaneamente com dois sistema tributários diferentes.
05 — SPLIT PAYMENT E LIVRE INICIATIVA
Um dos instrumentos mais discutidos da reforma é o chamado split payment, que prevê a segregação do valor do tributo em operações financeiras, conforme as regras de implementação. Na avaliação do senhor, esse mecanismo representa um avanço legítimo no combate à evasão fiscal ou poderá estabelecer uma interferência excessiva no fluxo financeiro das empresas? Como conciliar a eficiência arrecadatória com a livre iniciativa, a proporcionalidade e a preservação do capital de giro?
R: O governo sempre avançou com sede ao pote encutrando o prazo de pagamento do imposto. Chegou a inventar arrecadação com base no fato gerador presumido meidante o usuo da substituição tributária para frente. Agora, engendrou um mecanismo que possibilita a arrecadaão no ato de cada operação comercial. O split payment, sem dúvida é um mecanismo legítimo de cobnate à sonegaão, bem cmo à indadimplência tributária, mas prejudica o comprador que não mais terá aqueles prazo que vai da dta da aquisição até a dta aprazada para o recolhimento do imposto, comprometendo o seu capital de giro, forçando-o a buscar outra fonte de financiamento, a repercutir no custo operacional e conseguente aumento do valor das mercadorias e dos serviços que, a seu turno, irá resultar no endividamento da população. Isto é, irá na contramão da pretensão do governo que quer combater a carestia e a baixa dos juros.
06 — PACTO FEDERATIVO E AUTONOMIA MUNICIPAL
O senhor conhece profundamente a estrutura jurídica e financeira dos municípios brasileiros, inclusive pela experiência como procurador-chefe da Consultoria Jurídica do Município de São Paulo. Com a substituição gradual do ISS e do ICMS pelo IBS e a criação de um modelo de administração compartilhada, como ficará a autonomia tributária dos entes federativos? Existe o risco de enfraquecimento do poder decisório municipal, mesmo diante das garantias constitucionais de repartição das receitas?
O pacto federativo restou quebrado com essa Reforma Tributária amalucada. É simplesmente impensável reunir tributos de competência impositiva diferentes em um só tributo a pretexto de simplificar. Direito Tributário é diferente da matemática.
Chamar de IBS dual, para tentar demonstrar que o novo imposto pertence aos estados e aos municípios, o que, por si só, é uma aberração jurídica, não engana os especialista em Direito Tributário. Se o IBS foi criado pela União por meio da L
C nº 214/2025 o imposto só pode ser federal atraindo a competência da Justiça Federal para dirimir as dúvidas oriundas desse novo imposto. Mas, até que se descubra o que óbvio para nós levará lustros de discussão quanto a competência do foro.
07 — JUSTIÇA FISCAL E CAPACIDADE CONTRIBUTIVA
O sistema tributário brasileiro é historicamente marcado pelo elevado peso dos tributos indiretos sobre o consumo. A reforma introduziu mecanismos como regimes diferenciados e devolução de tributos às famílias de baixa renda. Na perspectiva constitucional, essas medidas serão suficientes para reduzir a regressividade da tributação ou o Brasil ainda precisará avançar em uma revisão mais ampla da distribuição da carga fiscal entre consumo, renda e patrimônio?
R: O cash back é fruto da incapacidade dos reformistas de distinguir o que é privado do que é público. Em Direito tributário, a eventual devolução do tributo pago em excesso deve ser buscado por meio da ação de repetição de indébito. Quanto a questão da elevação do nível de imposição tributária insere-se no âmbito da política tributária, e não na seara do direito tributário. E o Brasil optou pela política de ir aumentando os tributos à medida que o governo vai gastando muito mais do que arrecada gerando déficts fantásticos, seguidos de aumentos tributários igualmente fantásticos. O governo é incapaz de conter despesas, sobretudo, aquelas inúteis ou desnecessárias.
O Brasil precisa adotar uma política tributária que diminua a cargas tributária incidentes sobre o consumo que onera a todos indistintamente. Mas a reforma fez o contrário, isto é, criou o IBS que é o imposto mais caro do planeta incidindo sobre o consumo.
08 — EMPRESAS, DIVIDENDOS E RISCO DE TRIBUTAÇÃO EXCESSIVA
O Brasil vive um período de alterações simultâneas na tributação sobre o consumo e sobre a renda, incluindo novas regras relativas aos lucros e dividendos. Considerando o princípio da capacidade contributiva e a necessidade de preservar o investimento produtivo, quais limites deveriam orientar a tributação dos resultados empresariais? E como o ordenamento jurídico deve enfrentar possíveis situações de dupla tributação econômica ou de tratamento desigual entre contribuintes?
R: A tributação de dividendos veio como medida compensatória de desoneração da renda de até R$5 mil mensais aprovada pelo governo em um gesto populista com finalidade eleitoreira. Só que essa tributação irá muito além do tempo necessário à compensação nos termos da LRF, porque o governo suprimiu o prazo de vigência que o Senado Federal havia fixado.
Em outros países, quando a economia vai mal, os tributos são rebaixados para manter a capacidade produtiva do país. Aqui se faz o contrário, resultando na fuga de capital para outros países, e em uma sequência impressionante de fechamento de unidades produtivas, sem contar a quantidade enorme de empresas que buscaram a recuperação judicial.
09 — JUDICIALIZAÇÃO E O PAPEL DO SUPREMO TRIBUNAL FEDERAL
A história recente do Direito Tributário brasileiro demonstra que grandes alterações legislativas frequentemente resultam em controvérsias judiciais de longa duração. A implementação da reforma poderá inaugurar uma nova fase de judicialização em massa? Quais temas, em sua avaliação, apresentam maior potencial de conflitos constitucionais e que providências poderiam ser adotadas pelo legislador para evitar a repetição de litígios que marcaram o sistema anterior?
A Reforma Tributária a meu ver irá duplicar, no mínimo, as demandas judiciais. O STJ, encarregado de dirimir questões oriundos do IBS em instância recursal, certamente, ficará bastante congestionado, talvez demandando a criação de uma turma especializada em ISB naquela Alta Corte de Justiça do País, contribuindo para o inchaço do Poder Judiciário que consome o equivalente a 1.3% do PIB tornando-se o mais caro Judiciário do Planeta.
10 O FUTURO DO DIREITO TRIBUTÁRIO BRASILEIRO
Professor Kiyoshi Harada, depois de uma trajetória de mais de cinco décadas dedicada ao estudo e à aplicação do Direito, qual deveria ser o compromisso fundamental do Estado brasileiro em matéria tributária? O senhor acredita que estamos caminhando para um sistema verdadeiramente mais justo, simples e constitucionalmente equilibrado, ou ainda precisamos de uma transformação mais profunda na relação entre o Fisco e a sociedade?
R: O compromisso do Brasil deve ser o de aplicar a totalidade do tributo arrecadado na consecução de interesse público. Aliás, o fim da arrecadação tributária é o de propiciar ao Estado a manutenção de serviços públicos estáveis e eficientes, bem como o de investir na infraestrutura do país com vistas ao aumento de produtividade, a fim de assegurar qualidade de vida às gerações futuras. Se esse compromisso fosse honrado os tributos poderiam ser diminuídos devolvendo o oxigênio ao setor produtivo que aumentará a sua produção, propiciando em conseqüência maiores receitas inaugurando-se um círculo vicioso positivo
Encerramento da entrevista
A São Paulo TV Broadcasting agradece ao professor Kiyoshi Harada por compartilhar sua experiência, seu conhecimento e suas reflexões sobre um dos temas mais importantes para o futuro econômico e institucional do Brasil.
Mais do que discutir alíquotas e mecanismos de arrecadação, esta entrevista procurou compreender os fundamentos jurídicos que devem orientar o poder de tributar e assegurar o equilíbrio entre as necessidades do Estado e os direitos dos contribuintes.
A participação de Kiyoshi Harada reafirma a importância do pensamento jurídico, do debate técnico e da independência intelectual na construção de políticas públicas capazes de atender aos interesses da sociedade brasileira.
Professor Kiyoshi Harada, muito obrigado por sua participação e por sua contribuição permanente ao estudo do Direito brasileiro.
Observação para publicação: a abertura e a atualização curricular foram elaboradas para a reportagem da São Paulo TV Broadcasting. O conteúdo original das perguntas, respostas e encerramento foi preservado, inclusive eventuais erros de digitação. Antes da publicação definitiva, recomendo uma checagem editorial separada das referências jurídicas, dos números e das afirmações factuais apresentadas, sem alterar as declarações do professor.